Neukunden kommen, keiner kommt wieder: die Retention-Rechnung, die über profitables Wachstum entscheidet

Von Robin Laseur

Ein Shop kann jeden Monat mehr Neukunden gewinnen als im Vormonat und gleichzeitig jeden Monat mehr Geld verlieren. Die Retention-Rechnung erklärt, warum. Ob Wachstum profitabel ist, hängt davon ab, ob der Deckungsbeitrag, den ein Kunde über die gesamte Kundenbeziehung bringt, höher ist als das, was Sie für seine Gewinnung bezahlt haben. Und diese Zahl bestimmt die Wiederkaufrate, nicht die Menge neuer Käufer. Neukunden kann man kaufen. Ob Gewinn entsteht, entscheidet der zweite Kauf.
An diesem Unterschied zerbrechen die meisten Wachstumsgeschichten, ohne dass es jemand merkt. Das Dashboard zeigt steigenden Umsatz, das Akquisitionsteam erreicht sein Ziel, also wirkt das Unternehmen gesund. Verhalten sich die Kunden dieses Quartals aber wie die des letzten und bestellen nie ein zweites Mal, wurde jeder von ihnen mit Verlust gekauft. Wer den Kanal skaliert, skaliert den Verlust. Ein Unternehmen, das nur einmal verkauft, mietet sein Wachstum von der Werbeplattform, und mit jeder Auktion steigt die Miete.
Im Folgenden gehen wir die Rechnung durch, die diese Frage entscheidet, die Faktoren, die sie bewegen, und die Stellen, an denen das Modell nicht mehr trägt. Die Zahlen sind Beispiele. Die Struktur, in der sie stehen, nicht.
Warum ein Shop jeden Monat wachsen und trotzdem Geld verlieren kann
Wachstum und profitables Wachstum sind zwei verschiedene Messgrößen, die sich in den ersten Monaten zufällig gemeinsam bewegen. Deshalb übersieht man die Lücke so leicht. Die Zahl der Neukunden steigt, sobald Sie das Werbebudget erhöhen. Der Gewinn steigt nur, wenn die gekauften Kunden oft genug wiederkommen, um ihre Akquisitionskosten einzuspielen. Ist Akquisition günstig, laufen beide Linien eng zusammen, und der Unterschied wirkt akademisch. Wird Akquisition teuer, gehen sie auseinander. Wer nie gelernt hat, die zweite Linie zu lesen, merkt es dann auf die harte Tour.
Die Falle liegt darin, welche Zahl das Team feiert. Gewonnene Neukunden sind sichtbar, sofort da und angenehm zu berichten. Der Wert, den diese Kunden danach bringen, kommt langsam, über Monate, und steht in einem anderen Bericht, den weniger Leute lesen. Also optimiert die Organisation die Zahl, die sie sieht. Die Ausgaben steigen, die Neukunden steigen, der Umsatz steigt. Ob sich diese Kunden gelohnt haben, zeigt sich erst viel später, in Geld, das das Unternehmen dann nicht mehr hat.
Dass Kundenbindung die Profitabilität bestimmt, ist lange bekannt. Es kursiert allerdings als Faustregel, deren Spanne je nach Branche schwankt, nicht als festes Gesetz. Eine nützliche Erinnerung: Die Richtung steht fest, die genauen Zahlen müssen Sie immer selbst ermitteln. Solange der Markt Sie subventioniert, sieht man davon nichts. Steigende Akquisitionskosten sind der Mechanismus, der es sichtbar macht. Wird die Auktion teurer, schrumpft der Abstand zwischen dem, was eine erste Bestellung beiträgt, und dem, was ein Kunde in der Gewinnung kostet, bis er sich umkehrt. Ein Modell, das auf günstigen Erstbestellungen beruhte, hat dann kein Fundament mehr. Die Rechnung war immer so. Günstiger Traffic hat sie nur verdeckt.
Break-even bei der ersten Bestellung ist die falsche Ziellinie
Der Deckungsbeitrag ist das Geld, das ein Verkauf nach den variablen Kosten der Abwicklung übrig lässt: Wareneinsatz, Zahlungsgebühren, Pick-and-Pack, Versand. Er ist kein Umsatz und nicht die Zahl, die ROAS ausweist. Ein Shop, der Profitabilität an Umsatz oder Werberendite misst, legt die Ziellinie weit vor die echte. Keine der beiden Zahlen hat das Produkt schon bezahlt.
Rechnen Sie eine einzelne Bestellung durch. Nehmen Sie einen durchschnittlichen Bestellwert von 50 € und variable Kosten (Produkt, Fulfillment, Zahlung) von 40 %. Dann bleiben 30 € Deckungsbeitrag pro Bestellung. Stellen Sie Akquisitionskosten von 35 € dagegen. Diese erste Bestellung erreicht keinen Break-even. Sie verliert 5 €. Nach Umsatz sieht der Verkauf wie ein Gewinn von 50 € aus. Nach ROAS wirkt er vielleicht effizient. Nach Deckungsbeitrag, der Zahl, die das Unternehmen tatsächlich trägt, liegt der Kunde im Moment seiner Ankunft fünf Euro im Minus.
Ist das die ganze Beziehung, ist das Unternehmen eine Maschine, die Werbebudget im großen Stil in Verluste verwandelt. Jede Effizienzsteigerung im Funnel macht es schlimmer, weil sie mehr vom Gleichen hereinholt. Die erste Bestellung soll nicht die Ziellinie sein. Für die meisten transaktionalen Marken ist sie der Eintrittspreis: die Probe, die Sie jemandem in die Hand geben, damit er entscheiden kann, ob er wiederkommt. Ob das Modell funktioniert, entscheidet sich vollständig danach. Wer beim Break-even der ersten Bestellung misst, beantwortet die falsche Frage, und das auch noch zu früh.
Wie die Wiederkaufrate Ihre Unit Economics still umschreibt
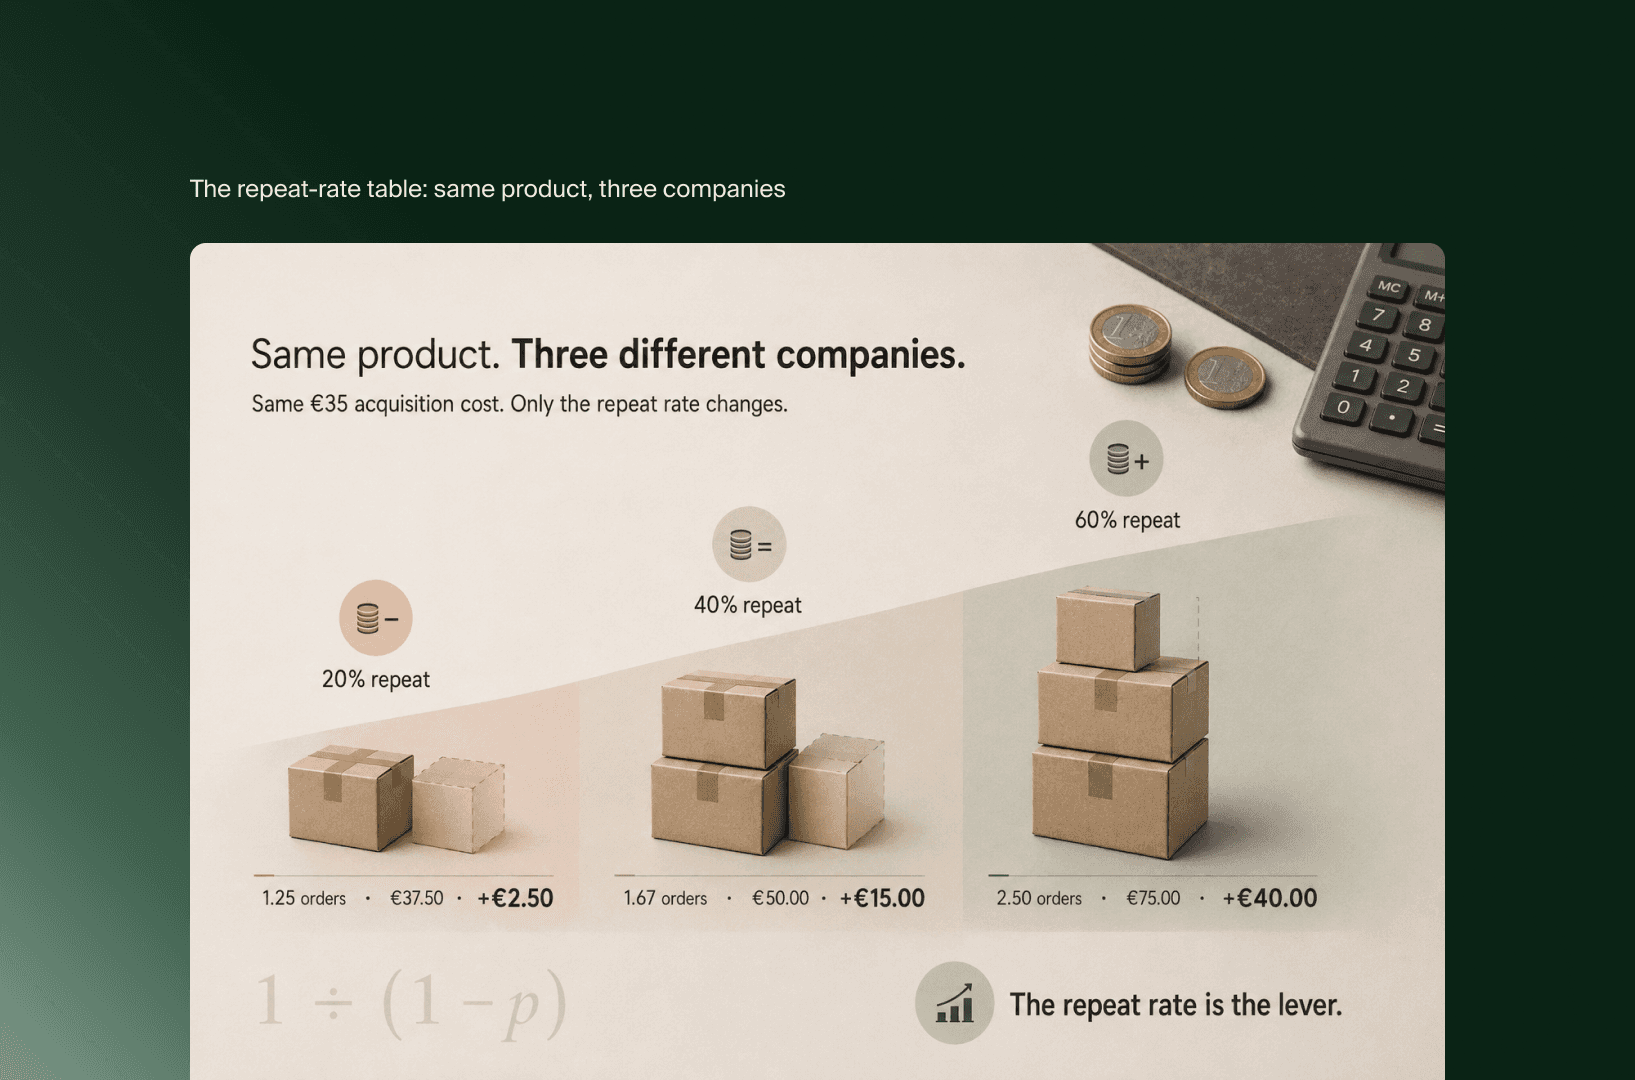
Der Customer Lifetime Value ist keine feste Eigenschaft eines Kunden. Er ist eine Funktion der Wiederkaufrate, und der Zusammenhang ist nicht linear. Deshalb können zwei Marken mit identischen Produkten und identischen Akquisitionskosten völlig verschiedene Unternehmen sein. Eine brauchbare erste Näherung: Hat ein Kunde eine konstante Wahrscheinlichkeit p, erneut zu bestellen, liegt die erwartete Zahl seiner Bestellungen bei etwa 1 ÷ (1 − p). Kleine Änderungen an p bewegen diese Zahl deutlich.
Behalten Sie die 30 € Deckungsbeitrag pro Bestellung und die 35 € Akquisitionskosten aus dem vorigen Abschnitt bei und sehen Sie, was die Wiederkaufrate mit demselben Kunden macht.
Wiederkaufrate (p) | Erwartete Bestellungen (1 ÷ (1−p)) | Deckungsbeitrag über die Kundenbeziehung | Nach 35 € CAC |
20 % | 1,25 | 37,50 € | +2,50 € |
40 % | 1,67 | 50,00 € | +15,00 € |
60 % | 2,50 | 75,00 € | +40,00 € |
Dasselbe Produkt, dieselben Akquisitionskosten, drei verschiedene Unternehmen. Bei einer Wiederkaufrate von 20 % spielt der Kunde seine Akquisitionskosten mit 2,50 € Überschuss ein, und das Unternehmen ist eine schlechte Werbewoche von der Unprofitabilität entfernt. Bei 60 % ist derselbe Kunde mehr als doppelt so viel wert, wie er kostet. Dann kann das Akquisitionsteam höher bieten, als ein Wettbewerber, der bei 20 % feststeckt, je durchhalten könnte. Die Wiederkaufrate ist der Hebel, und sie verändert das Ergebnis schneller, als Akquisitionseffizienz es je könnte. Sie wirkt multiplikativ, wo Akquisition nur addiert.
Hier wird auch die bekannte Faustregel „LTV:CAC von 3:1 anstreben“ rutschig. Dieses Verhältnis wird meist auf Basis einer lockeren Definition des Lifetime Value genannt, oft umsatzbasiert, manchmal einschließlich Bestellungen, die ein Rabattcode bezahlt hat. Rechnen Sie es auf Deckungsbeitrag, wie in der Tabelle oben, ist 3:1 eine wirklich starke Position und kein Einstiegswert. Das Verhältnis ist nur so ehrlich wie der LTV, den Sie hineingeben. Ein umsatzbasierter LTV schönt ein Unternehmen, das ein deckungsbeitragsbasierter als Problem markieren würde.
Warum „gute“ Unit Economics Ihnen trotzdem das Geld ausgehen lassen können
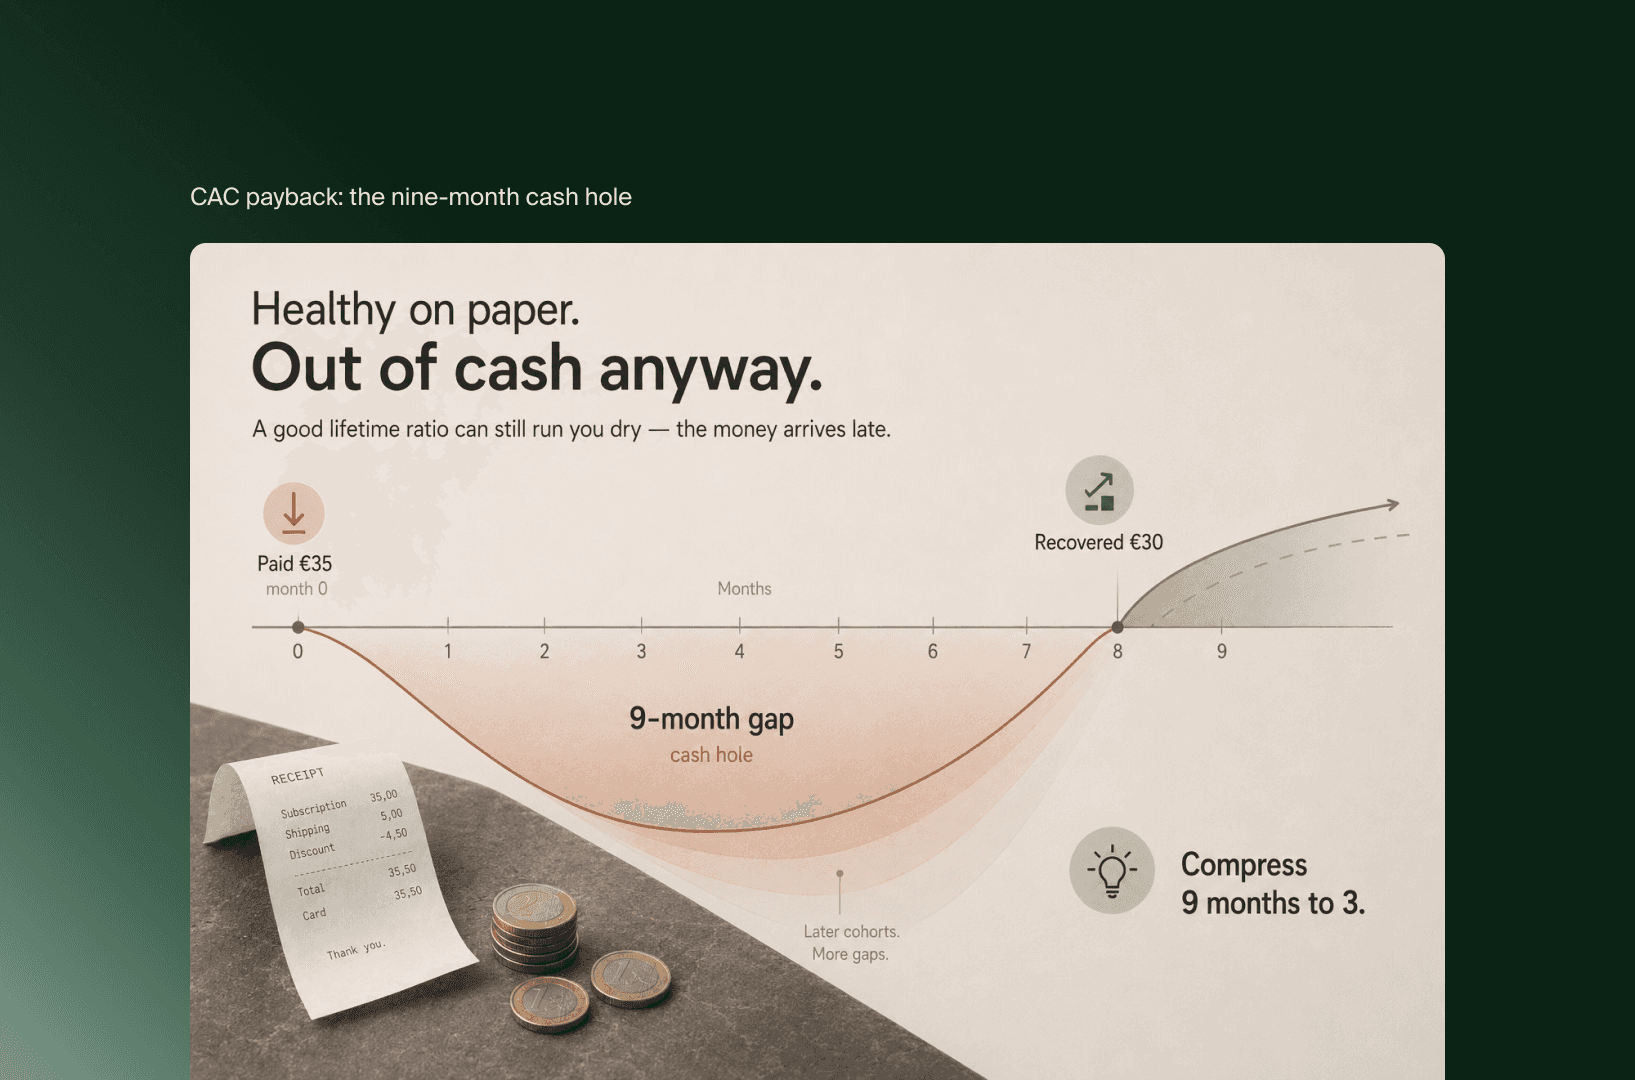
Die CAC-Amortisationszeit ist die Zahl der Monate, bis der angesammelte Deckungsbeitrag eines Kunden zurückzahlt, was seine Gewinnung gekostet hat. Ein Unternehmen kann ein gesundes Verhältnis über die Kundenbeziehung haben und trotzdem eine Amortisationszeit, die lang genug ist, um ihm das Geld ausgehen zu lassen. Das Verhältnis beschreibt das Endergebnis, die Amortisation beschreibt, wann das Geld tatsächlich eingeht. Wachstum wird in der Lücke dazwischen finanziert.
Nehmen Sie den Kunden aus der Tabelle mit 60 % Wiederkaufrate, der über die Kundenbeziehung 75 € Deckungsbeitrag bringt. Auf dem Papier gesund. Angenommen, der zweite Kauf kommt typischerweise neun Monate nach dem ersten. Neun Monate lang haben Sie 35 € für die Gewinnung dieses Kunden bezahlt und 30 € zurückbekommen. Diese Lücke finanzieren Sie für jeden gewonnenen Kunden, alle gleichzeitig, während Sie skalieren. Je schneller Sie wachsen, desto größer wird das Liquiditätsloch, denn jede neue Kohorte reißt ihre eigene Lücke von neun Monaten auf, bevor sie etwas zurückzahlt. Marken scheitern meist nicht daran, dass die Rechnung über die Kundenbeziehung falsch war. Sie scheitern daran, dass deren Timing dem Kontostand davongelaufen ist.
Deshalb gehört die Geschwindigkeit ins Modell, nicht nur das Verhältnis. Die Zeit bis zum zweiten Kauf ist ein eigener Hebel. Verkürzen Sie sie von neun auf drei Monate, ändert das den Lifetime Value um keinen Cent. Trotzdem kann es den Unterschied machen zwischen Wachstum, das sich selbst finanziert, und Wachstum, das eine Finanzierungsrunde zum Überleben braucht. Eine langsamere Amortisation ist ein höherer Kapitalbedarf, versteckt in Zahlen, die sich wie Erfolg lesen.
Beim zweiten Kauf dreht sich das ganze Modell
In einem transaktionalen Katalog ist der Schritt von einer zu zwei Bestellungen der Moment mit der größten Hebelwirkung. Dort ist die Kurve am steilsten. Eine Wiederkaufrate, die bei diesem ersten Übergang von 20 % auf 40 % steigt, bringt dem Lifetime Value mehr als jeder vergleichbare Zuwachs später in der Abfolge. Sie multipliziert sich mit jeder folgenden Bestellung, und die größte Gruppe von Kunden steht genau an diesem Entscheidungspunkt: einmal gekauft und über ein zweites Mal noch nicht entschieden.
Der Grund ist strukturell, nicht motivational. Ein Kunde, der ein zweites Mal kauft, ist vom Ausprobieren zum Nutzen übergegangen, und die Wahrscheinlichkeit weiterer Bestellungen liegt danach meist höher als bei dieser ersten Rückkehr. Das Kundenkonto, die Gewohnheit nachzubestellen, das Gefühl, dass das Produkt hält, was es versprochen hat: All das entsteht zwischen Bestellung eins und zwei. Eine Marke wie Gisou, deren Wachstum auf einem Verbrauchsprodukt beruht, das Menschen entweder nachbestellen oder liegen lassen, steht und fällt mit diesem Übergang, lange bevor irgendeine Loyalty-Stufe eine Rolle spielt. Alles Weitere baut auf einer Basisrate auf, die dieser eine Schritt festlegt.
Das verändert, wohin die Arbeit gehört. Die meisten Retention-Maßnahmen verteilen sich dünn über den gesamten Lebenszyklus: hier ein Win-back, dort ein Loyalty-Vorteil. Die Rechnung sagt: Bündeln Sie sie. Der Euro, der den zweiten Kauf möglich macht, bringt mehr als derselbe Euro fast überall sonst in der Kundenbeziehung. Wie dieser zweite Kauf konkret entsteht, ist eine eigene Aufgabe, aber die Priorität wird hier gesetzt, in der Rechnung.
Wo diese Rechnung nicht mehr funktioniert
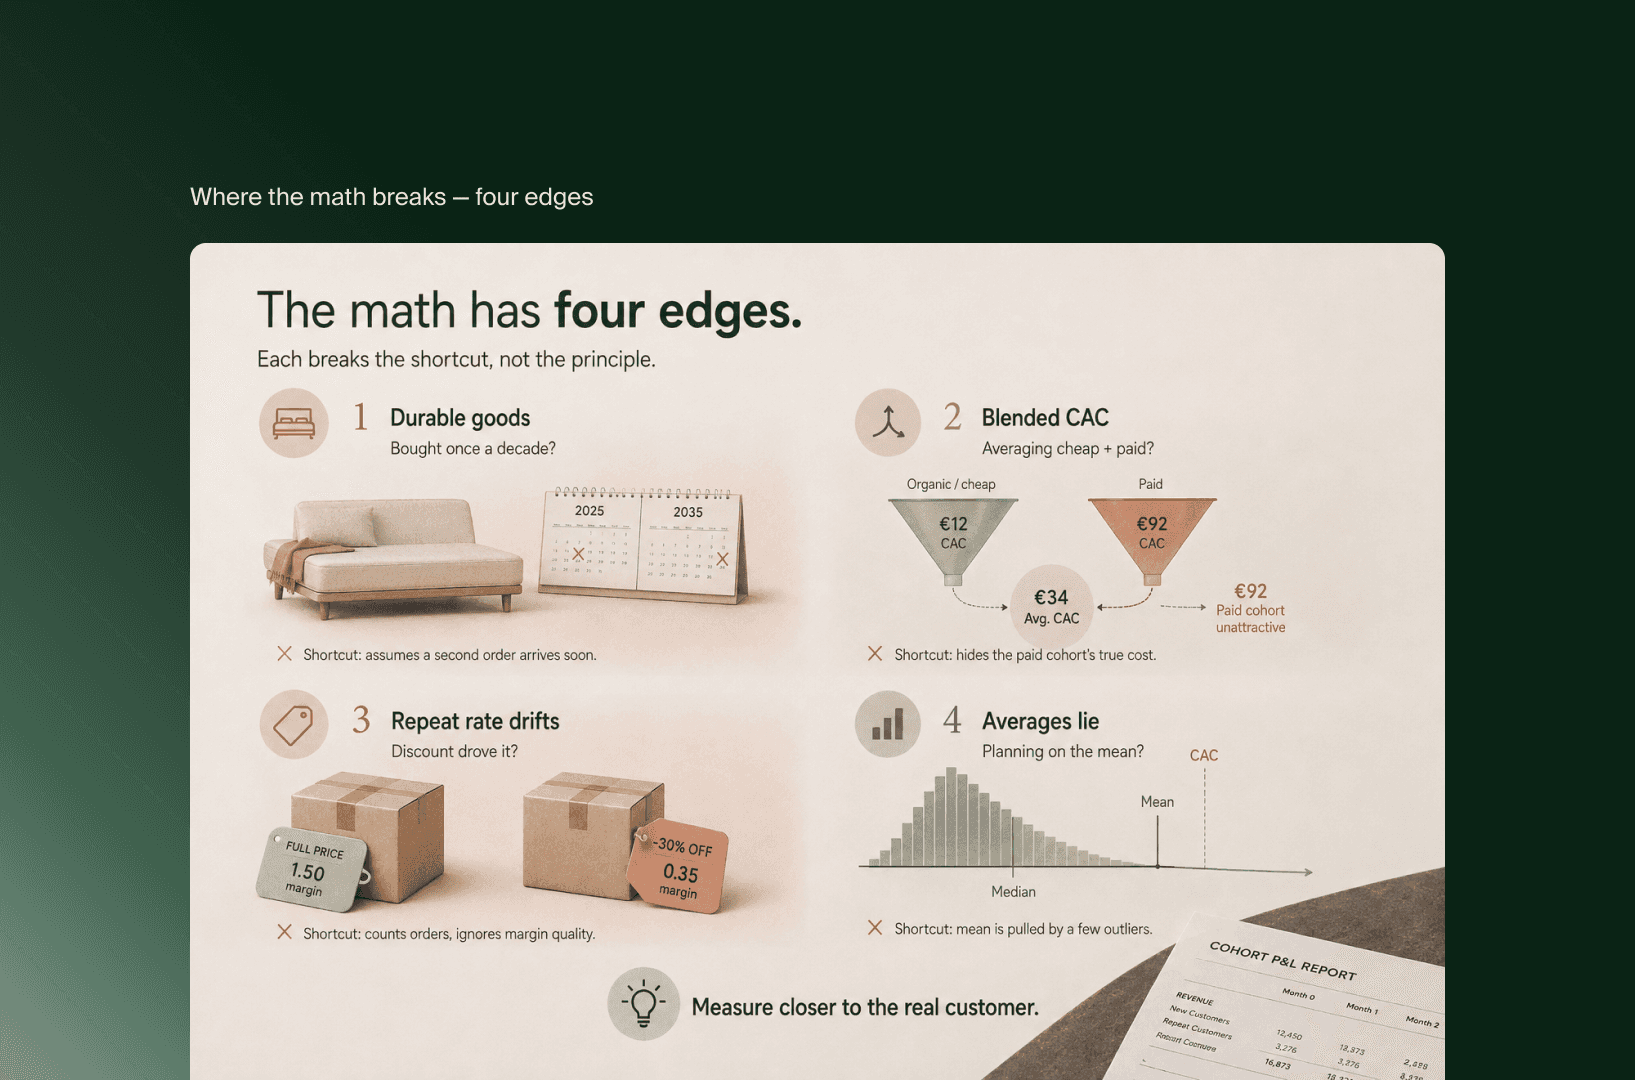
Ein Modell ist erst nützlich, wenn man seine Grenzen kennt, und dieses hat vier, die zählen. An jeder davon führt die saubere Version oben still in die Irre, und jede ist die Art Vorbehalt, die eine schnelle Antwort weglässt.
Lange Nachkaufzyklen und langlebige Güter. Das Wiederkaufmodell setzt ein Produkt voraus, das in einem Rhythmus gekauft wird. Eine Matratze verkauft man einmal im Jahrzehnt. Ein Sofa, ein Brautkleid, ein einmaliges Geschenk: Sie bringen keinen zweiten Kauf in einem Zeitraum, der für die Akquisitionsrechnung zählt. Bei diesen Kategorien muss der Lifetime Value aus etwas anderem als Nachbestellungen kommen: Empfehlungen, Erweiterung auf verwandte Produkte oder eine wirklich höhere Marge bei der ersten Bestellung, die für sich allein trägt. Wendet man die Wiederkaufrechnung auf eine Marke mit langlebigen Gütern an, entsteht ein Ziel, das sie nie erreicht, und eine Diagnose, die das Falsche verantwortlich macht.
Blended CAC verdeckt die Wahrheit. Die Rechnung gilt nur Kohorte für Kohorte und Kanal für Kanal. Eine Blended CAC, die günstige organische Kunden mit teuren bezahlten mittelt, kann eine beruhigende Zahl zeigen, während die bezahlte Kohorte, die Sie skalieren, bei jeder Bestellung Geld verliert. Der Durchschnitt bleibt ruhig, während der Grenzkunde, den Ihr nächster Euro tatsächlich kauft, tief im Minus steht. Blended gelesen beruhigt Sie das Modell. Nach Kohorten gelesen sagt es Ihnen die Wahrheit.
Die Wiederkaufrate ist nicht konstant. Die Abkürzung 1 ÷ (1 − p) setzt eine feste Wiederkaufwahrscheinlichkeit voraus, und echte Kunden verhalten sich nicht so. Die Wahrscheinlichkeit steigt meist nach der zweiten Bestellung und unterscheidet sich nach Akquisitionsquelle, nach erstem Produkt und danach, ob ein Rabatt den ersten Kauf ausgelöst hat. Eine Wiederholungsbestellung, die mit einem Code über 30 % gekauft wurde, ist nicht derselbe Euro wie eine zum vollen Preis. Die Bestellung kam zurück, die Marge nicht. Ein naiver Lifetime Value, gebaut auf einer durchschnittlichen Wiederkaufrate und Deckungsbeitrag zum vollen Preis, überschätzt die Zahl genau bei den Kohorten, die Sie am genauesten beobachten müssen.
Durchschnitte täuschen über die Verteilung. Der durchschnittliche Lifetime Value wird von einer kleinen Gruppe sehr häufig kaufender Kunden nach oben gezogen. Der Mittelwert kann also gesund aussehen, während der Median-Kunde seine Akquisitionskosten nie einspielt. Wer um den Durchschnitt herum plant, plant um einen Kunden, der der Großteil Ihres Kundenstamms nicht ist. Die Verteilung, nicht der Mittelwert, zeigt, ob das Unternehmen funktioniert, und sie erzählt meist eine weniger schmeichelhafte Geschichte.
Keine dieser Grenzen widerlegt das Prinzip, dass Kundenbindung die Profitabilität bestimmt. Sie widerlegen die Abkürzung. Die Lösung ist jedes Mal dieselbe: näher am echten Kunden messen und weiter weg vom bequemen Durchschnitt.
Was Sie stattdessen messen sollten
Was zu tun ist, folgt direkt aus diesen Faktoren, und es läuft vor allem darauf hinaus, andere Zahlen zu beobachten.
Messen Sie den Deckungsbeitrag, nicht Umsatz oder ROAS, damit der Verlust bei der ersten Bestellung sichtbar wird, statt als Gewinn verkleidet zu sein. Betrachten Sie Akquisitionskosten und Lifetime Value nach Kohorte und Kanal, nie blended, damit sich der Grenzkunde nicht mehr hinter dem Durchschnitt versteckt. Verfolgen Sie die CAC-Amortisation in Monaten, nicht nur das Verhältnis über die Kundenbeziehung. Dann meldet sich ein kapitalhungriger Wachstumsplan, bevor es der Kontostand tut. Und behandeln Sie den Übergang von einer zu zwei Bestellungen als die Priorität, die er rechnerisch ist, statt Retention-Arbeit gleichmäßig über einen Lebenszyklus zu verteilen, der sie nicht gleichmäßig belohnt.
Korrigieren Sie die Messung, dann korrigiert sich die Strategie meist von selbst. Die meisten schlechten Entscheidungen entstehen hier, weil eine Zahl optimiert wird, die nie über den Gewinn entschieden hat. Kundenbindung ist in dieser Sicht kein Kanal und keine Taktik. Sie ist die Unit Economics, und die Rechnung sagt Ihnen, ob das Wachstum, das Sie kaufen, seinen Preis wert ist.
Mit der Unit Economics in der Hand folgt die Budgetentscheidung: ob Ihr nächster Euro in Akquisition oder Retention gehört.
Häufig gestellte Fragen
Was ist eine gute Wiederkaufrate für einen Onlineshop? Das hängt von Kategorie und Preisniveau ab, daher führt ein einzelner Benchmark eher in die Irre, als dass er hilft. Der brauchbare Test ist kein Branchendurchschnitt, sondern Ihre eigene Rechnung: Eine Wiederkaufrate ist hoch genug, wenn der Deckungsbeitrag über die Kundenbeziehung die Akquisitionskosten deutlich übersteigt und Spielraum für eine langsame Amortisation lässt. Eine Marke mit Verbrauchsprodukten und ein Möbelhändler können beide bei Raten gesund sein, die sich überhaupt nicht ähneln.
Wie berechnet man den Lifetime Value für einen Shop ohne Abonnements? Beginnen Sie beim Deckungsbeitrag pro Bestellung (durchschnittlicher Bestellwert minus variable Kosten), schätzen Sie aus Ihrer Wiederkaufrate die erwartete Zahl der Bestellungen und multiplizieren Sie. Rechnen Sie mit Deckungsbeitrag, nicht mit Umsatz, und bauen Sie auf echtem Kohortenverhalten auf statt auf einem Durchschnitt über den gesamten Kundenstamm. Für die Rechnung brauchen Sie kein Abonnement, wohl aber ein vorhersehbares Wiederkaufmuster.
Sollte der nächste Euro in Akquisition oder in Retention fließen? Die Antwort ändert sich mit Ihrer Wiederkaufrate. Dieser Artikel bereitet die Entscheidung vor, nimmt sie Ihnen aber nicht ab. Unterhalb einer bestimmten Schwelle kann ein weiterer Akquisitions-Euro noch die bessere Investition sein. Darüber bringt ein Euro, der die Rate der Zweitkäufe erhöht, mehr. Zu wissen, auf welcher Seite dieser Linie Sie stehen, ist die ganze Verteilungsfrage.
Das Wichtigste in Kürze
Wachstum bei Neukunden und profitables Wachstum sind verschiedene Messgrößen. Das eine kaufen Sie ein. Das andere hängt davon ab, ob der Deckungsbeitrag jedes Kunden über die Kundenbeziehung seine Akquisitionskosten übersteigt.
Messen Sie am Deckungsbeitrag, nicht an Umsatz oder ROAS. Eine erste Bestellung, die wie ein Gewinn von 50 € aussieht, kann nach variablen Kosten und Akquisition ein Verlust von 5 € sein. Und Skalieren vervielfacht ihn.
Der Lifetime Value ist eine Funktion der Wiederkaufrate, und der Zusammenhang ist nicht linear. Dasselbe Produkt mit denselben Akquisitionskosten ergibt bei 20 % Wiederkauf ein Unternehmen am Rand und bei 60 % ein starkes.
Ein gesundes Verhältnis über die Kundenbeziehung kann Ihnen trotzdem das Geld ausgehen lassen, wenn die Amortisation langsam ist. Verfolgen Sie die CAC-Amortisation in Monaten und behandeln Sie die Zeit bis zum zweiten Kauf als eigenen Hebel.
Die Rechnung hat Grenzen: Langlebige Güter, Blended CAC, nicht konstante Wiederkaufraten und schiefe Verteilungen hebeln jeweils die Abkürzung aus. Messen Sie nach Kohorte und am Median, nicht am bequemen Durchschnitt.
Wenn eine Person im Unternehmen das lesen sollte, dann diejenige, die das Werbebudget verantwortet. Speichern Sie den Artikel. Und wenn die Neukundenkurve das nächste Mal gesund aussieht, rechnen Sie die zweite Linie darunter durch.
Verwandte Artikel


F.A.Q.

Was ist eine gute Wiederkaufrate für einen Onlineshop?
Das hängt von Kategorie und Preisniveau ab, daher führt ein einzelner Benchmark eher in die Irre, als dass er hilft. Der brauchbare Test ist kein Branchendurchschnitt, sondern Ihre eigene Rechnung: Eine Wiederkaufrate ist hoch genug, wenn der Deckungsbeitrag über die Kundenbeziehung die Akquisitionskosten deutlich übersteigt und Spielraum für eine langsame Amortisation lässt. Eine Marke mit Verbrauchsprodukten und ein Möbelhändler können beide bei Raten gesund sein, die sich überhaupt nicht ähneln.
Wie berechnet man den Lifetime Value für einen Shop ohne Abonnements?
Beginnen Sie beim Deckungsbeitrag pro Bestellung (durchschnittlicher Bestellwert minus variable Kosten), schätzen Sie aus Ihrer Wiederkaufrate die erwartete Zahl der Bestellungen und multiplizieren Sie. Rechnen Sie mit Deckungsbeitrag, nicht mit Umsatz, und bauen Sie auf echtem Kohortenverhalten auf statt auf einem Durchschnitt über den gesamten Kundenstamm. Für die Rechnung brauchen Sie kein Abonnement, wohl aber ein vorhersehbares Wiederkaufmuster.
Sollte der nächste Euro in Akquisition oder in Retention fließen?
Die Antwort ändert sich mit Ihrer Wiederkaufrate. Dieser Artikel bereitet die Entscheidung vor, nimmt sie Ihnen aber nicht ab. Unterhalb einer bestimmten Schwelle kann ein weiterer Akquisitions-Euro noch die bessere Investition sein. Darüber bringt ein Euro, der die Rate der Zweitkäufe erhöht, mehr. Zu wissen, auf welcher Seite dieser Linie Sie stehen, ist die ganze Verteilungsfrage.